Kinh tế Xây dựng
02/11/2026 10:51ABBANK đưa gần 16.000 tỷ đồng cho vay bất động sản, xây dựng
Trong bối cảnh nền kinh tế tiếp tục phục hồi, bức tranh tài chính Quý 3/2026 của ABBANK ghi nhận nhiều chuyển biến đáng chú ý. Bên cạnh các kết quả tích cực về lợi nhuận và quy mô tài sản, dữ liệu từ báo cáo tài chính Quý 3, báo cáo bán niên và thông tin trích lập dự phòng hé lộ những lưu ý liên quan đến nợ xấu, bộ đệm dự phòng, biến động lưu chuyển dòng tiền và đặc biệt là áp lực từ khoản lỗ thuần tại mảng hoạt động dịch vụ.
Tính riêng trong Quý 3/2026, lợi nhuận trước thuế của ABBank đạt trên 1.285 tỷ đồng, gấp đôi so với mức trên 631 tỷ đồng của cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, lợi nhuận trước thuế đạt trên 4.301 tỷ đồng, tăng trưởng vượt bậc so với con số trên 2.300 tỷ đồng của 9 tháng đầu năm 2025.
Báo cáo cũng cho thấy, tổng tài sản của ngân hàng tại thời điểm 30/09/2026 đã vươn lên mức gần 276.575 tỷ đồng, tăng mạnh so với mức gần 220.392 tỷ đồng hồi đầu năm (tương đương mức tăng hơn 25,4%). Thu nhập lãi thuần của ngân hàng trong quý đạt trên 2.106 tỷ đồng, cao hơn đáng kể so với mức trên 1.603 tỷ đồng cùng kỳ.
Mặc dù kết quả kinh doanh chung khởi sắc, cơ cấu tín dụng qua báo cáo tài chính bán niên (tại ngày 30/06/2026) cho thấy mức độ cho vay đáng kể đối với các lĩnh vực có tính chu kỳ và rủi ro cao.
Cụ thể, tổng dư nợ cho vay khách hàng tại 30/06/2026 của ABBank đạt trên 135.016 tỷ đồng. Trong đó, dư nợ hoạt động kinh doanh bất động sản đạt trên 8.053 tỷ đồng (chiếm 5,96%) và ngành xây dựng đạt trên 7.845 tỷ đồng (chiếm 5,81%). Tổng quy mô vốn "neo" giữ tại hai lĩnh vực này lên tới gần 15.900 tỷ đồng.
Theo một số chuyên gia, bất động sản và xây dựng có độ trễ dòng tiền lớn. Nếu dự án ách tắc pháp lý hoặc thanh khoản thị trường bất động sản chậm lại sẽ trực tiếp đè nặng lên khả năng trả nợ của chủ đầu tư lẫn nhà thầu, dễ làm gia tăng nợ xấu tiềm ẩn.
“Nợ cần chú ý” tăng vọt
Cũng theo báo cáo tài chính Quý 3, tổng dư nợ cho vay khách hàng của ABBank ghi nhận ở mức trên 134.591 tỷ đồng. Trong đó, tổng nợ xấu đạt khoảng 1.910 tỷ đồng, tăng thêm 913,2 tỷ đồng so với đầu năm.
Điểm đáng lưu ý nhất trong Quý 3/2026 là khoản mục "nợ cần chú ý" đã tăng vọt từ 888,2 tỷ đồng lên gần 2.300 tỷ đồng (tăng hơn 1,4 nghìn tỷ đồng). Đây là nhóm nợ cận kề rủi ro chuyển thành nợ xấu, cho thấy rủi ro tiềm ẩn trong danh mục cho vay đang dịch chuyển theo chiều hướng bất lợi và tạo áp lực lớn cho việc trích lập dự phòng cũng như quản trị rủi ro trong các quý tiếp theo.
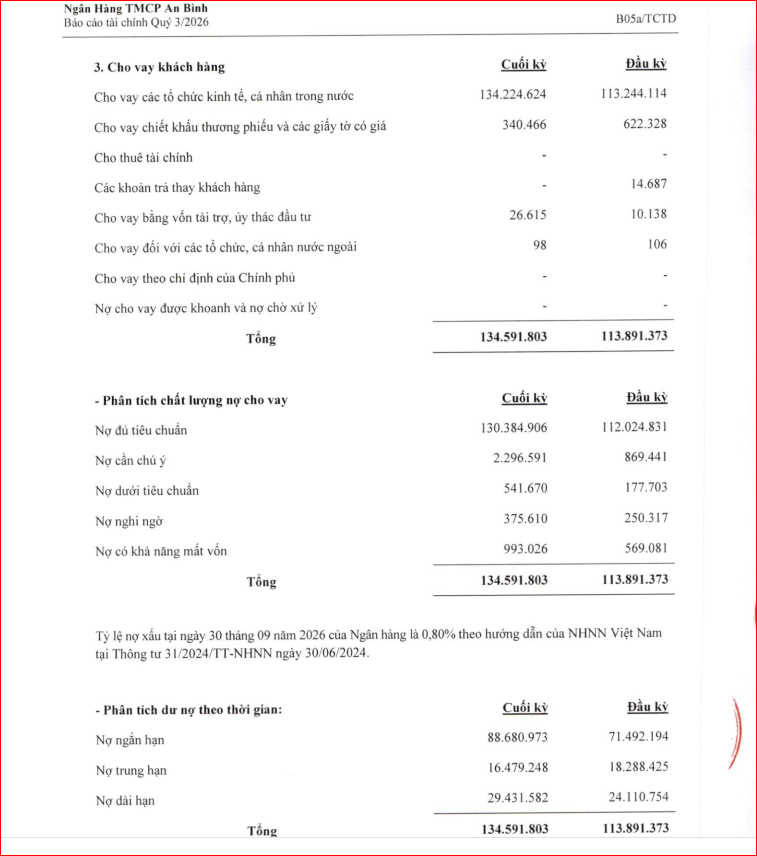
Ngoài ra, nợ có khả năng mất vốn ghi nhận mức tăng mạnh nhất lên gần 1 nghìn tỷ đồng, phản ánh rủi ro tổn thất vốn thực tế từ một số khoản vay.
Nếu theo số liệu báo cáo tài chính thì tỷ lệ nợ xấu của ABBank đạt 1,42%, nhưng theo thuyết minh của ABBank “tỷ lệ nợ xấu tại ngày 30/9/2026 của Ngân hàng là 0,80% theo hướng dẫn của NHNN Việt Nam tại Thông tư 31/2024/TT-NHNN ngày 30/06/2024”.
Việc gia tăng mạnh ở nhóm nợ cận kề (nhóm 2) và nợ có khả năng mất vốn (nhóm 5) đòi hỏi ngân hàng cần siết chặt hơn nữa công tác thẩm định, kiểm soát chất lượng tín dụng và đẩy mạnh các biện pháp xử lý tài sản bảo đảm, thu hồi nợ.
Lỗ thuần từ hoạt động dịch vụ
Dựa trên Báo cáo kết quả hoạt động kinh doanh Quý 3/2026, một "điểm yếu" trong mô hình kinh doanh của ABBANK cần được mổ xẻ là sự sụt giảm và rơi vào trạng thái lỗ thuần từ hoạt động dịch vụ.
Cụ thể, trong Quý 3/2026, thu nhập từ hoạt động dịch vụ ghi nhận con số âm (270,7 tỷ đồng), trong khi chi phí hoạt động dịch vụ phát sinh gần 227 tỷ đồng. Hậu quả, hoạt động dịch vụ trong kỳ âm gần 498 tỷ đồng.
Hoạt động dịch vụ (thanh toán, bảo hiểm, tư vấn tài chính, quản lý quỹ...) vốn đóng vai trò là "chiếc đệm" quan trọng giúp các ngân hàng thương mại đa dạng hóa nguồn thu, giảm bớt sự phụ thuộc vào tín dụng truyền thống. Mảng dịch vụ bị âm nặng cho thấy mảng kinh doanh dịch vụ cốt lõi đang gặp vấn đề (có thể do chi phí bồi hoàn, chiết khấu dịch vụ, hoặc doanh thu sụt giảm mạnh trong khi chi phí vận hành nghiệp vụ dịch vụ vẫn “neo” cao).
Khi nguồn thu phi tín dụng không những không đóng góp mà còn "gặm nhấm" bớt lợi nhuận, ABBANK càng bị phụ thuộc tuyệt đối vào biên lãi gộp từ tín dụng. Điều này khiến ngân hàng dễ bị tổn thương trước các biến động về lãi suất đầu vào/đầu ra hoặc khi rủi ro nợ xấu từ các lĩnh vực như bất động sản/xây dựng phát sinh.
"Rủi ro" ở nhiều chi nhánh
Mới nhất, ngày 23/10/2026, Ngân hàng Nhà nước Chi nhánh Khu vực 9 đã ban hành thông báo Kết luận thanh tra Ngân hàng TMCP An Bình chi nhánh Đà Nẵng (ABBank Đà Nẵng).
Theo thông báo kết luận, bên cạnh những mặt đạt được, ABBank Đà Nẵng còn một số hạn chế, thiếu sót nhất định trong khâu thẩm định và quyết định cho vay; kiểm tra, giám sát vốn vay; thực hiện phê duyệt của Hội sở... Kết quả thanh tra ghi nhận một số khoản vay có dấu hiệu tiềm ẩn rủi ro liên quan đến tình hình tài chính, nguồn trả nợ và tài sản bảo đảm của khách hàng.
“Căn cứ kết quả thanh tra, Đoàn thanh tra đã yêu cầu ABBank Đà Nẵng báo cáo, giải trình về sai sót, hạn chế; đồng thời đôn đốc Chi nhánh kịp thời đề ra các biện pháp phòng ngừa, khắc phục sai sót, hạn chế và giảm thiểu rủi ro trong hoạt động ngân hàng. Quá trình thanh tra không phát sinh các biện pháp xử lý vi phạm hành chính”, thông báo Kết luận thanh tra nêu rõ.
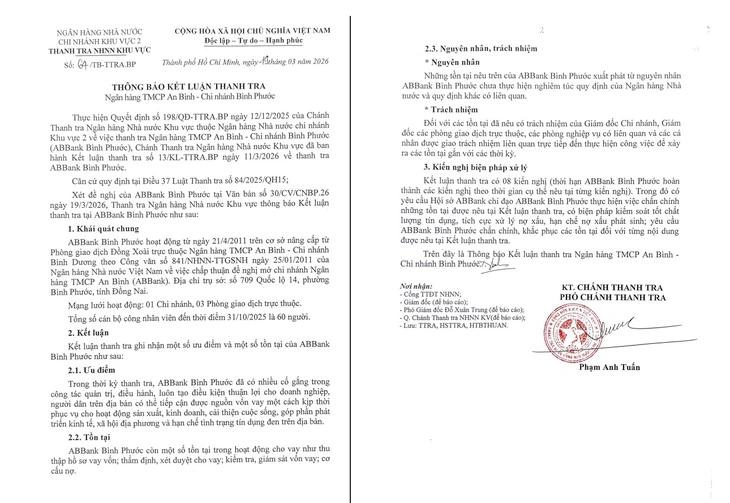
Trước đó, vào tháng 3/2026, Thanh tra Ngân hàng Nhà nước cũng kết luận về ABBank Bình Phước khi còn một số tồn tại trong hoạt động cho vay như thu thập hồ sơ vay vốn; thẩm định, xét duyệt cho vay; kiểm tra, giám sát vốn vay; cơ cấu nợ. Thanh tra xác định, nguyên nhân những tồn tại nêu trên xuất phát từ việc ABBank Bình Phước chưa thực hiện nghiêm túc quy định của Ngân hàng Nhà nước và quy định khác có liên quan.
Từ Kết quả thanh tra, Chánh Thanh tra đã yêu cầu Hội sở ABBank chỉ đạo ABBank Bình Phước thực hiện việc chấn chỉnh những tồn tại nêu tại Kết luận. Đồng thời có biện pháp kiểm soát tốt chất lượng tín dụng, tích cực xử lý nợ xấu, hạn chế nợ xấu phát sinh.
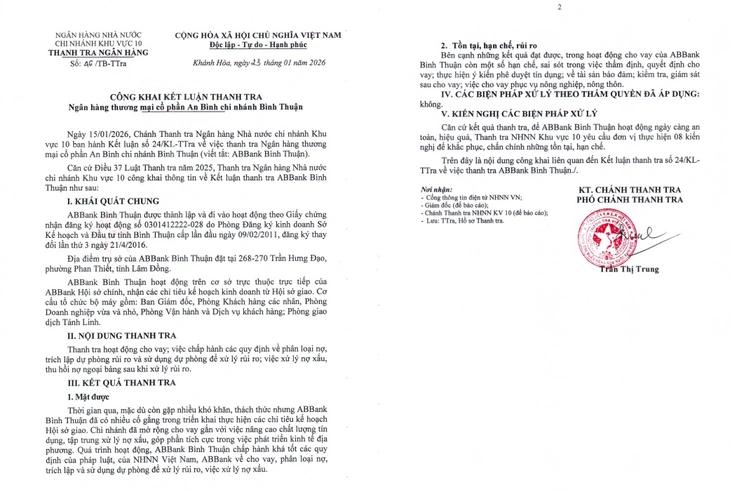
Vào tháng 1/2026, Thanh tra cũng phát hiện hoạt động cho vay của ABBank Bình Thuận còn một số hạn chế, sai sót trong việc thẩm định, quyết định cho vay, thực hiện ý kiến phê duyệt tín dụng, về tài sản bảo đảm, kiểm tra, giám sát sau cho vay, việc cho vay phục vụ nông nghiệp, nông thôn. Căn cứ kết quả thanh tra, Thanh tra yêu cầu đơn vị thực hiện 8 kiến nghị để khắc phục, chấn chỉnh những tồn tại, hạn chế.
Đọc nhiều