

Quy hoạch - Kiến trúc
10/11/2026 07:12Chuyên gia kiến nghị nới quy định chuyển nhượng nhà ở xã hội trong và sau 5 năm
Ngày 9/11, Hiệp hội Bất động sản TP.HCM (HoREA) có Văn bản số 147/2026/CV-HoREA gửi cơ quan chức năng, đề nghị sửa đổi điểm e khoản 1 Điều 68 dự thảo Luật Nhà ở (sửa đổi) theo hướng cho phép người mua được bán lại nhà ở xã hội hoặc chuyển nhượng hợp đồng mua, thuê mua nhà ở xã hội cả trong và sau thời hạn 5 năm, nhưng phải đáp ứng những điều kiện cụ thể.
Theo HoREA, các cơ chế, chính sách về nhà ở xã hội tại Mục 2 Chương VI dự thảo Luật Nhà ở (sửa đổi) có nhiều điểm hợp lý. Tuy nhiên, một số quy định vẫn chưa thực sự phù hợp với thực tiễn, nhất là chính sách chuyển nhượng nhà ở xã hội khi người mua phát sinh nhu cầu thay đổi chỗ ở.
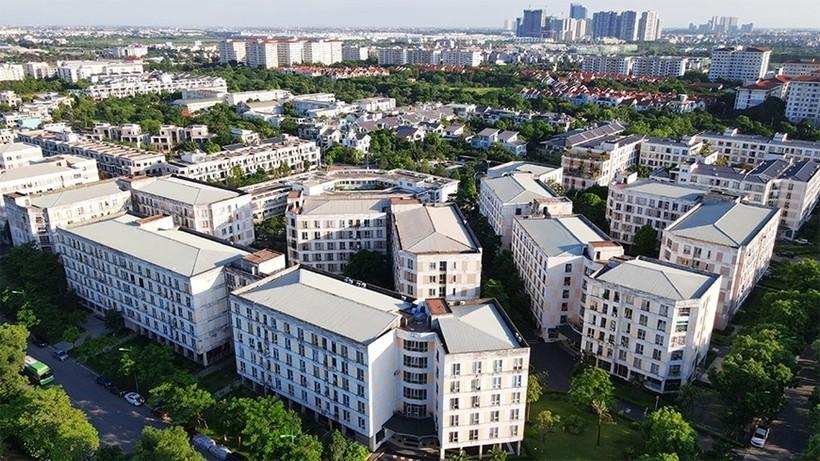
HoREA đề xuất cơ chế chuyển nhượng trong thời hạn 5 năm
Đối với nhà ở xã hội đã mua hoặc thuê mua, HoREA đề nghị tiếp tục duy trì chính sách cho phép bán lại sau 5 năm kể từ ngày người mua, thuê mua thanh toán đủ tiền và được cấp Giấy chứng nhận. Trường hợp chưa được cấp Giấy chứng nhận, người mua được chuyển nhượng hợp đồng theo cơ chế thị trường cho người có nhu cầu.
Đề xuất này kế thừa quy định tại điểm c khoản 1 và điểm d khoản 2 Điều 89 Luật Nhà ở năm 2023, đồng thời bổ sung cơ chế chuyển nhượng hợp đồng đối với trường hợp chưa được cấp Giấy chứng nhận, nhằm bảo đảm tính đồng bộ với dự thảo Luật Kinh doanh bất động sản.
Đáng chú ý, HoREA đề xuất thiết lập cơ chế chuyển nhượng ngay trong thời hạn 5 năm, thay vì chỉ cho phép giao dịch sau khi hết thời hạn hạn chế.
Cụ thể, trong thời hạn 5 năm kể từ ngày ký hợp đồng mua bán, thuê mua với chủ đầu tư, kể cả trường hợp người mua chưa thanh toán đủ tiền, nếu phát sinh nhu cầu chuyển nhượng thì chỉ được bán lại cho chủ đầu tư dự án hoặc chuyển nhượng hợp đồng cho người thuộc đối tượng được mua nhà ở xã hội.
Giá chuyển nhượng tối đa bằng giá bán nhà ở xã hội ghi trong hợp đồng ban đầu cộng với các khoản chi phí hợp lệ. Các khoản này bao gồm lãi vay tín dụng để mua nhà, chi phí vốn đối với số tiền ứng trước lần đầu không vượt quá 30% giá trị hợp đồng, được tính theo lãi suất tiền gửi tiết kiệm kỳ hạn 13 tháng của 4 ngân hàng thương mại cổ phần có vốn nhà nước và mức trượt giá CPI hằng năm.
Việc thực hiện nghĩa vụ thuế thu nhập cá nhân được áp dụng theo quy định pháp luật về thuế.
Sau thời hạn 5 năm, kể từ ngày thanh toán đủ tiền mua, thuê mua nhà ở xã hội, người mua được bán lại nhà cho đối tượng đủ điều kiện hưởng chính sách nếu đã được cấp Giấy chứng nhận. Trường hợp chưa được cấp Giấy chứng nhận, người mua được chuyển nhượng hợp đồng theo cơ chế thị trường cho người có nhu cầu.
Bên chuyển nhượng phải thực hiện nghĩa vụ nộp tiền sử dụng đất theo quy định của Chính phủ và nộp thuế thu nhập theo pháp luật về thuế.
Bổ sung điều kiện cư trú để kiểm soát trục lợi chính sách
Bên cạnh việc mở rộng cơ chế chuyển nhượng, HoREA cho rằng cần tăng cường kiểm soát ngay từ khâu xét duyệt đối tượng được hưởng chính sách nhà ở xã hội.
Theo đó, Hiệp hội đề nghị bổ sung điểm c vào khoản 3 Điều 59 dự thảo Luật Nhà ở (sửa đổi), quy định điều kiện về cư trú đối với người mua, thuê mua nhà ở xã hội.
Cụ thể, người đăng ký mua, thuê mua phải có đăng ký thường trú tại tỉnh, thành phố trực thuộc Trung ương nơi có nhà ở xã hội. Trường hợp chưa có đăng ký thường trú, người mua phải có đăng ký tạm trú từ một năm trở lên tại địa phương này. Sau khi mua, thuê mua nhà ở xã hội, người được hưởng chính sách phải đăng ký thường trú tại chính căn nhà đó.
HoREA cho rằng, việc bổ sung điều kiện cư trú sẽ tạo thêm một bộ lọc, hạn chế những trường hợp không có nhu cầu ở thực nhưng tìm cách đáp ứng điều kiện pháp lý để mua nhà ở xã hội nhằm hưởng chênh lệch giá.
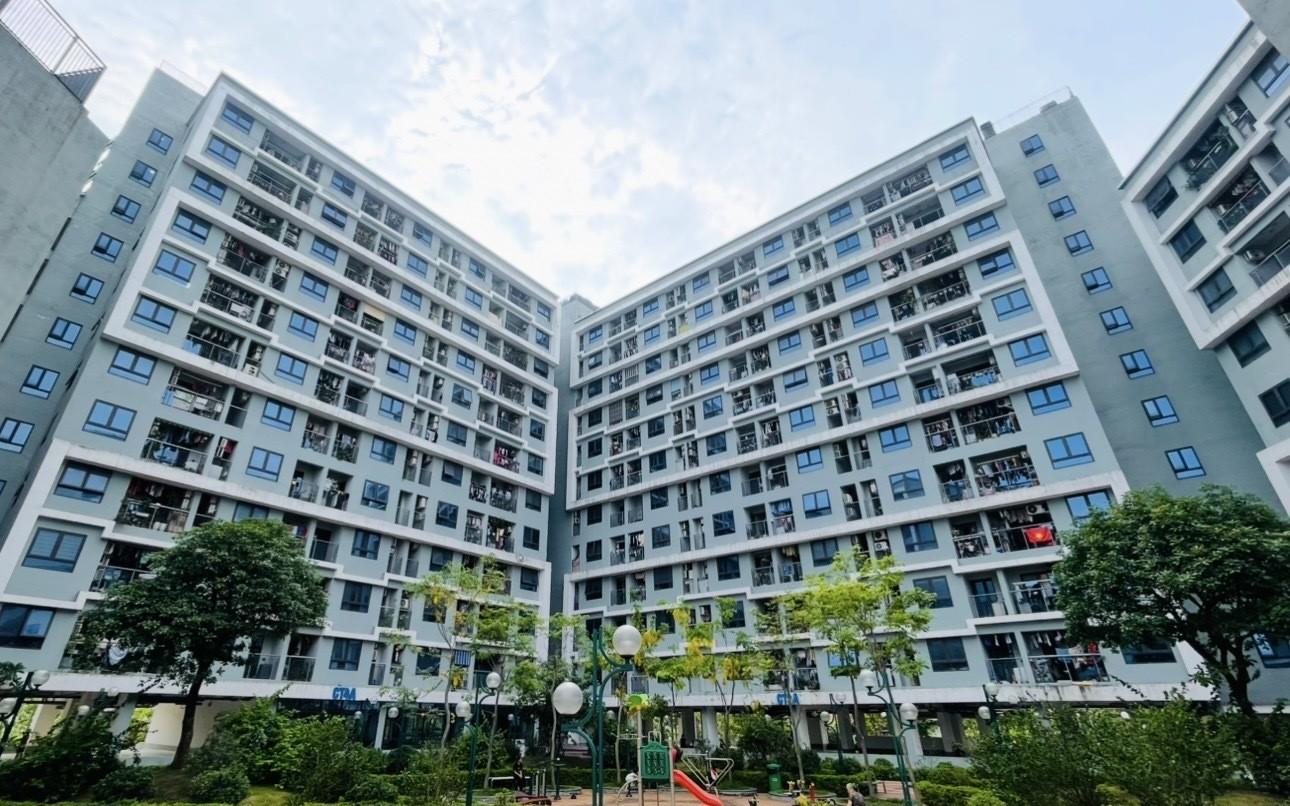
Hiệp hội cũng đề nghị giao Công an cấp xã xác nhận điều kiện cư trú, tương tự việc xác nhận điều kiện thu nhập đối với lao động tự do, không có bảng lương khi đăng ký mua, thuê mua nhà ở xã hội.
Theo HoREA, nhu cầu chuyển nhượng nhà ở xã hội có thể xuất phát từ nhiều nguyên nhân chính đáng. Người mua có thể phải chuyển địa bàn sinh sống, làm việc; gặp sự cố bất khả kháng theo quy định của pháp luật dân sự; hoặc có thu nhập tăng lên sau nhiều năm làm việc, muốn chuyển sang căn nhà rộng hơn, có điều kiện tiện ích và dịch vụ tốt hơn.
Hiệp hội dẫn thực tế người lao động có thể tăng thu nhập gấp đôi sau khoảng 10 năm làm việc. Khi không còn thuộc nhóm thu nhập thấp, họ có thể phát sinh nhu cầu chuyển sang loại hình nhà ở phù hợp hơn. Vì vậy, không nên mặc nhiên xem việc bán lại hoặc chuyển nhượng hợp đồng là hành vi trục lợi chính sách.
Ngược lại, những trường hợp không có nhu cầu ở thực, tìm cách hợp thức hóa điều kiện để mua nhà rồi bán lại hưởng chênh lệch cần được kiểm soát chặt chẽ từ đầu vào. Nếu có đủ chứng cứ xác định người mua, thuê mua không thuộc đối tượng được hưởng chính sách, cần kiên quyết thu hồi nhà ở xã hội, kể cả áp dụng biện pháp cưỡng chế theo quy định pháp luật.
Cần phân biệt đầu cơ với nhu cầu chuyển nhượng chính đáng
Liên quan đến vấn đề này, Thứ trưởng Bộ Xây dựng Lê Hồng Vinh cho biết, dự thảo Luật Nhà ở (sửa đổi) đã được hoàn thiện, trình Quốc hội khóa XVI xem xét thông qua, với nhiều cơ chế nhằm tăng khả năng tiếp cận nhà ở cho người thu nhập thấp, công nhân và các đối tượng được hưởng chính sách.
Theo Thứ trưởng, việc tăng cường kiểm soát giao dịch nhằm hạn chế tình trạng trục lợi, bảo vệ cơ hội an cư của những người thực sự có nhu cầu. Nhà ở xã hội được phát triển với mục tiêu an sinh, không phải công cụ đầu tư sinh lời.
Tuy nhiên, ở góc độ thị trường, nhiều chuyên gia thuộc Hội đồng Nghiên cứu đánh giá thị trường bất động sản VARS cho rằng cần phân biệt hành vi lợi dụng chính sách để đầu cơ với những giao dịch phát sinh từ nhu cầu thực tế của người sở hữu.
Ông Phan Việt Hoàng, Phó Chủ tịch Hội đồng VARS IRE, nhận định người dân mua nhà đúng điều kiện, sử dụng nhà ở đúng mục đích nhưng sau đó phát sinh nhu cầu thay đổi nơi ở không nên bị đánh đồng với hành vi trục lợi chính sách.
Một số lãnh đạo doanh nghiệp cũng cho rằng, trước khi bổ sung các biện pháp hạn chế chuyển nhượng, cần đánh giá đầy đủ thực trạng đầu cơ nhà ở xã hội, làm rõ quy mô, phương thức và nhóm đối tượng vi phạm. Đồng thời, cần so sánh hiệu quả giữa việc siết điều kiện chuyển nhượng với các giải pháp kiểm soát điều kiện mua nhà ban đầu, tăng cường giám sát và xử lý vi phạm.
Các chuyên gia cũng ủng hộ việc duy trì quy định người mua lại nhà ở xã hội sau 5 năm phải thuộc nhóm đối tượng được hưởng chính sách, nhằm bảo đảm quỹ nhà tiếp tục phục vụ mục tiêu an sinh.
Một vấn đề khác được quan tâm là quyền lợi của những người đã mua nhà hợp pháp nhưng phát sinh nhu cầu chuyển nhượng do hoàn cảnh thay đổi. Chẳng hạn, người mua cần bán nhà để trang trải chi phí chữa bệnh, chuyển công tác đến địa bàn xa hoặc gia đình tăng số thành viên, cần chuyển sang căn hộ có diện tích lớn hơn.
Theo các chuyên gia VARS, điều kiện thu nhập và nhu cầu nhà ở của mỗi người có thể thay đổi theo thời gian. Nhà ở xã hội có thể là bước khởi đầu giúp người dân ổn định cuộc sống, tích lũy tài chính trước khi chuyển sang nơi ở phù hợp hơn với điều kiện kinh tế và nhu cầu gia đình.
Ở góc độ tín dụng, việc thu hẹp đối tượng được nhận chuyển nhượng cũng có thể khiến quá trình xử lý tài sản nhà ở xã hội đang thế chấp tại ngân hàng kéo dài, ảnh hưởng đến khả năng thu hồi vốn của tổ chức tín dụng cũng như quyền lợi của người vay.
Từ những phân tích trên, các chuyên gia VARS kiến nghị tăng cường xác minh điều kiện mua nhà, kiểm soát tình trạng mua hộ, đứng tên hộ và giao dịch trá hình. Đồng thời, cần thiết kế cơ chế xử lý linh hoạt đối với những người mua nhà đúng quy định nhưng phát sinh nhu cầu chuyển nhượng chính đáng.
Việc hoàn thiện chính sách theo hướng này không chỉ giúp ngăn chặn đầu cơ, trục lợi mà còn bảo đảm quyền lợi tài sản hợp pháp, tạo điều kiện để người thu nhập thấp thực sự an cư và từng bước cải thiện chất lượng cuộc sống.