

Kinh tế Xây dựng
06/10/2026 14:02Đề xuất đánh thuế cao 'đất bỏ hoang', gấp 7 lần đất trong hạn mức
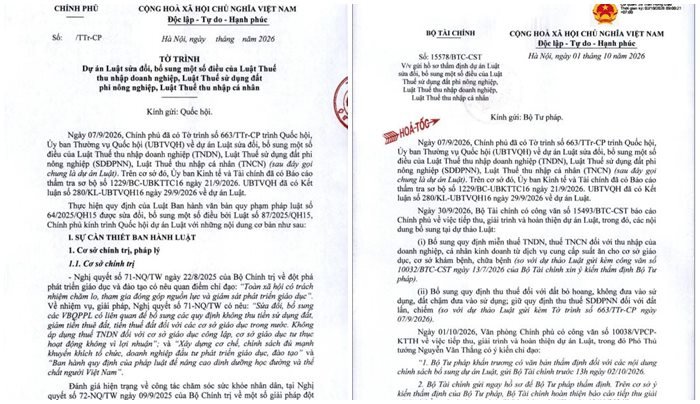
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Đáng chú ý, trong dự thảo sửa đổi Luật Thuế sử dụng đất phi nông nghiệp, Bộ Tài chính đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Theo đề xuất, nhóm đất này sẽ chịu thuế suất 0,2% và không áp dụng hạn mức. Nếu được Quốc hội thông qua, đây sẽ là lần đầu tiên khái niệm đất bỏ hoang được đưa vào dự thảo luật thuế với một mức thuế suất riêng.
Thuế đất bỏ hoang cao hơn nhiều lần
Theo quy định hiện hành của Luật Thuế sử dụng đất phi nông nghiệp, có hiệu lực từ năm 2010, đất ở chịu thuế theo biểu thuế lũy tiến từng phần. Cụ thể, mức thuế suất là 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt nhưng không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất hiện hành là 0,03%. Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%, trong khi đất lấn, chiếm chịu thuế suất 0,2%.
Như vậy, nếu đề xuất của Bộ Tài chính được thông qua, mức thuế 0,2% đối với đất bỏ hoang sẽ cao hơn gần 7 lần so với mức thuế 0,03% đang áp dụng đối với nhiều loại đất phi nông nghiệp sử dụng vào mục đích kinh doanh.
Theo Bộ Tài chính, chính sách thuế sử dụng đất phi nông nghiệp hiện hành đã có quy định nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả. Tuy nhiên, luật chưa quy định mức thuế suất riêng đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Đề xuất mới nhằm thể chế hóa Nghị quyết số 21-NQ/TW, trong đó đặt yêu cầu khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng và nghiên cứu chính sách thuế cao hơn đối với đất bỏ hoang, không đưa vào sử dụng.
Hướng tới hạn chế đầu cơ, lãng phí đất đai
Cùng với đề xuất về thuế, dự thảo Luật Đất đai sửa đổi cũng đang được nghiên cứu theo hướng áp dụng tiền phạt lũy tiến và thu hồi dự án trong trường hợp chủ đầu tư quá 60 tháng không đưa đất vào sử dụng.
Nếu được triển khai đồng bộ, các quy định này sẽ tạo thêm sức ép đối với chủ sở hữu, nhà đầu tư trong việc đưa đất và dự án vào sử dụng đúng tiến độ, hạn chế tình trạng giữ đất trong thời gian dài nhưng không triển khai.
Hiện Việt Nam chưa áp dụng thuế riêng đối với đất bỏ hoang. Trong khi đó, một số quốc gia đã sử dụng công cụ thuế để hạn chế tình trạng đất, nhà ở bị bỏ trống trong thời gian dài.
Tại Hàn Quốc, đất bị bỏ trống trong thời gian dài có thể chịu mức thuế cao hơn nhằm hạn chế đầu cơ và thúc đẩy đưa đất vào sử dụng. Tại Anh, chính quyền địa phương có thể áp dụng chính sách tăng thuế đối với nhà ở bỏ trống trong thời gian dài. Pháp cũng áp dụng thuế đối với nhà ở bỏ trống tại những khu vực có nhu cầu nhà ở cao.
Các chính sách này có điểm chung là tạo thêm chi phí đối với việc nắm giữ bất động sản không đưa vào sử dụng, qua đó khuyến khích chủ sở hữu bán hoặc cho thuê tài sản.
Chuyên gia: Cần mức thuế đủ sức răn đe
Theo các chuyên gia, việc xây dựng chính sách thuế đối với đất bỏ hoang cần hướng tới mục tiêu tạo động lực để chủ sở hữu sử dụng đất hiệu quả, đồng thời hạn chế tình trạng đầu cơ, găm giữ bất động sản.
Ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), cho rằng việc áp dụng thuế cao đối với đất bỏ hoang là một trong những giải pháp cần được nghiên cứu.
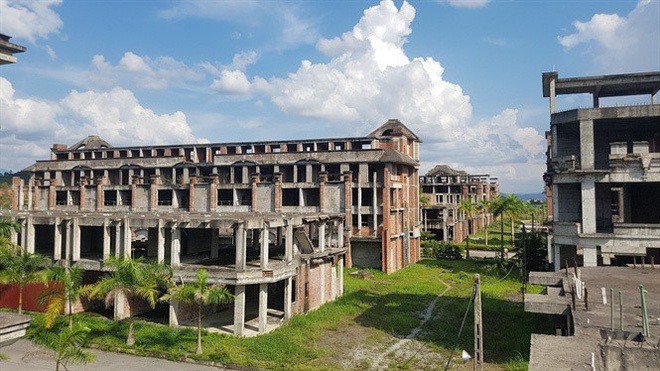
Theo ông Đính, những năm gần đây, tình trạng nhà hoang, biệt thự bỏ hoang, thậm chí cả những khu đô thị chưa được khai thác hiệu quả xuất hiện tại nhiều địa phương, trong đó có các đô thị lớn.
Tình trạng này không chỉ gây lãng phí nguồn lực đất đai mà còn làm giảm hiệu quả khai thác nguồn cung bất động sản. Trong khi đó, nhu cầu về nhà ở tại nhiều đô thị vẫn ở mức cao.
Ông Đính cho rằng chính sách thuế bất động sản nên tập trung vào nhóm tài sản tích lũy, đầu cơ, thay vì tạo thêm gánh nặng cho những người mua nhà, đất để phục vụ nhu cầu ở thực hoặc sản xuất, kinh doanh.
Theo ông, đánh thuế phù hợp có thể vừa tạo thêm nguồn thu ngân sách, vừa góp phần điều tiết thị trường bất động sản. Mức thuế có thể được thiết kế theo hướng tăng dần theo thời gian bất động sản bị bỏ hoang, qua đó tạo động lực để chủ sở hữu sớm đưa tài sản vào khai thác.
Khi chi phí nắm giữ bất động sản tăng lên, cùng với lãi vay và các chi phí cơ hội, việc giữ đất chỉ để chờ tăng giá sẽ trở nên kém hấp dẫn hơn. Chủ sở hữu có thể cân nhắc đưa tài sản vào sử dụng, cho thuê hoặc chuyển nhượng.
Theo ông Đính, nguồn thu từ chính sách thuế này, nếu được triển khai, cũng có thể được sử dụng để phục vụ đầu tư công, phát triển hạ tầng và các công trình thiết yếu.
Đối với doanh nghiệp phát triển dự án, ông Đính cho rằng trường hợp dự án không được triển khai đúng tiến độ cũng cần được kiểm soát và xử lý nghiêm, bảo đảm đất đai được đưa vào sử dụng đúng mục đích và phát huy hiệu quả.