

Kinh tế Xây dựng
19/10/2026 07:32Dự báo giao dịch nhà ở quý IV/2026 có thể tăng gấp đôi
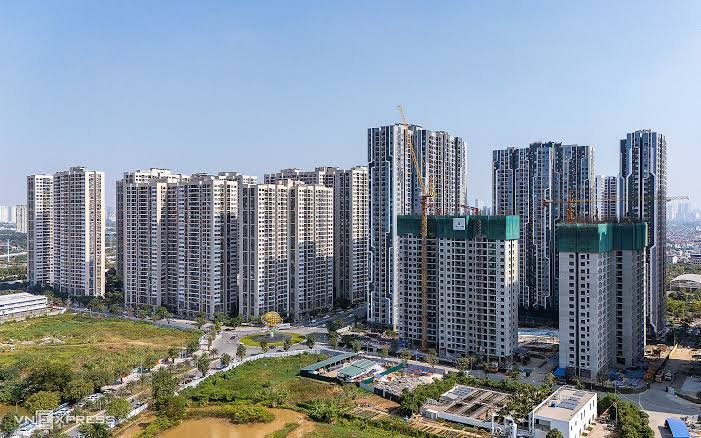
Theo VARS, thị trường bất động sản Việt Nam được kỳ vọng sôi động hơn trong quý IV/2026 nhờ triển vọng tăng trưởng kinh tế, tiến độ giải ngân đầu tư công và nhu cầu mua nhà tăng theo mùa vụ.
Tăng trưởng GDP được kỳ vọng hướng tới mức trên 9,75% trong quý cuối năm, tạo nền tảng thúc đẩy hoạt động đầu tư, sản xuất, kinh doanh và thị trường bất động sản. Kinh tế tăng trưởng tích cực có thể góp phần cải thiện thu nhập, khả năng tích lũy của người dân, qua đó hỗ trợ nhu cầu nhà ở thực và củng cố niềm tin thị trường.
Bên cạnh đó, dòng vốn đầu tư trực tiếp nước ngoài (FDI) dự kiến tiếp tục giải ngân, thúc đẩy nhu cầu đối với bất động sản công nghiệp, logistics, nhà ở cho chuyên gia và người lao động. Dòng vốn này không chỉ tạo việc làm mà còn góp phần mở rộng sức cầu, hỗ trợ quá trình phục hồi của thị trường.
Kiều hối vào cuối năm 2026 và đầu năm 2027 cũng được kỳ vọng bổ sung nguồn lực tài chính cho thị trường. Trong bối cảnh bất động sản vẫn được xem là kênh tích lũy tài sản và đầu tư trung, dài hạn, dòng tiền này có thể góp phần cải thiện thanh khoản.
Về nguồn cung, VARS dự báo lượng nhà ở thương mại mở bán mới trong quý IV/2026 có thể tương đương quý III. Nguyên nhân là doanh nghiệp vẫn đối mặt với khó khăn về vốn, chi phí lãi vay cao, trong khi người mua còn tâm lý thận trọng và chờ đợi diễn biến thị trường.
Tại vùng ven Hà Nội và TP.HCM, nguồn cung dự kiến tập trung ở các đại đô thị quy mô lớn, có hạ tầng đồng bộ, chủ yếu là căn hộ chung cư và nhà liền kề. Trong khi đó, Đà Nẵng, Bắc Ninh, Quảng Ninh và Hải Phòng tiếp tục bổ sung các sản phẩm nhà ở có chất lượng.
Đáng chú ý, phân khúc nhà ở xã hội được kỳ vọng gia tăng đáng kể nguồn cung trong quý cuối năm. Hàng trăm dự án dự kiến được khởi động, bổ sung hàng chục nghìn căn hộ, góp phần đáp ứng nhu cầu của người thu nhập thấp và các đối tượng đủ điều kiện thụ hưởng chính sách.
Nếu tiến độ triển khai được duy trì, nguồn cung nhà ở xã hội không chỉ góp phần tăng tổng nguồn cung mà còn cải thiện cơ cấu sản phẩm, hướng thị trường đến nhu cầu ở thực.
Ở thị trường thứ cấp, giao dịch được dự báo sôi động hơn nhờ nhu cầu mua nhà để ở và xu hướng dịch chuyển nơi cư trú tại các đô thị lớn. Trong khi đó, nguồn cung mới của bất động sản du lịch, nghỉ dưỡng khó tăng mạnh trong ngắn hạn, chủ yếu đến từ các dự án đang triển khai tại Quảng Ninh, Thanh Hóa, Cát Bà, Đà Nẵng, Nha Trang và Phú Quốc.
Giao dịch tăng mạnh, giá sơ cấp tiếp tục đi lên
Về lực cầu, VARS nhận định nhu cầu nhà ở thực vẫn ở mức cao, tập trung vào các dự án có pháp lý hoàn chỉnh, quy hoạch rõ ràng, hạ tầng đồng bộ và tiện ích đáp ứng nhu cầu sinh hoạt.
Cùng với yếu tố mùa vụ, nhu cầu mua nhà thường tăng vào cuối năm, tạo điều kiện thúc đẩy thanh khoản. Theo dự báo của VARS, lượng giao dịch nhà ở trong quý IV/2026 có thể tăng gấp đôi so với quý III. Trong đó, giao dịch nhà ở xã hội có khả năng đạt mức cao nhất từ trước đến nay.
Tuy nhiên, giao dịch tăng không đồng nghĩa thị trường phục hồi đồng đều ở tất cả phân khúc. VARS dự báo giá bán sơ cấp tiếp tục xu hướng đi lên, kể cả khi nguồn cung được bổ sung. Áp lực tăng giá chủ yếu đến từ chi phí phát triển dự án, gồm tiền sử dụng đất, chi phí tài chính, vật liệu xây dựng và nhân công.
Ngược lại, các sản phẩm phục vụ mục đích đầu cơ có thể tiếp tục chịu áp lực điều chỉnh. Những dự án chưa hình thành cộng đồng dân cư, thiếu hạ tầng hoặc chưa có khả năng khai thác thực tế được dự báo gặp khó khăn về thanh khoản, thậm chí giảm giá giao dịch thực tế.
Do đó, khoảng cách giữa giá chào bán và mức giá người mua thực sự chấp nhận tiếp tục là vấn đề đáng chú ý trong những tháng cuối năm. Các sản phẩm có pháp lý rõ ràng, hạ tầng hoàn chỉnh và đáp ứng nhu cầu sử dụng được kỳ vọng có lợi thế hơn so với những sản phẩm chủ yếu dựa vào kỳ vọng tăng giá.
Doanh nghiệp tăng ưu đãi để kích cầu
Trước áp lực về giá bán và khả năng chi trả của người mua, VARS nhận định các chủ đầu tư sẽ tiếp tục triển khai chính sách chiết khấu, hỗ trợ vay vốn và ưu đãi lãi suất nhằm cải thiện sức mua.
Một số doanh nghiệp có thể áp dụng các chương trình hỗ trợ tài chính kéo dài nhiều năm, giúp khách hàng giảm áp lực chi phí vốn trong quá trình sở hữu nhà. Đây được xem là giải pháp cần thiết trong bối cảnh lãi suất còn cao và người mua ngày càng cân nhắc kỹ khả năng tài chính trước khi quyết định giao dịch.
Nhìn chung, triển vọng tăng trưởng kinh tế, dòng vốn đầu tư, tiến độ phát triển hạ tầng và sự cải thiện của nguồn cung nhà ở xã hội được kỳ vọng tạo động lực cho thị trường bất động sản trong quý IV/2026.
Dù vậy, khả năng hấp thụ sản phẩm vẫn phụ thuộc vào mức độ phù hợp của giá bán, năng lực tài chính của người mua và chất lượng thực tế của từng dự án. Trong bối cảnh thị trường tiếp tục phân hóa, việc phát triển sản phẩm đáp ứng nhu cầu ở thực, bảo đảm pháp lý và kiểm soát chi phí sẽ là yếu tố quan trọng để duy trì thanh khoản và hỗ trợ phục hồi bền vững.