

Quy hoạch - Kiến trúc
16/11/2026 07:19Thị trường bất động sản phân hóa, dòng tiền ưu tiên nhu cầu ở thực
Căn hộ cải thiện thanh khoản, thị trường vẫn phân hóa
Theo báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận tháng 10 của DKRA Consulting, phân khúc căn hộ tiếp tục là điểm sáng khi cả nguồn cung và sức cầu đều cải thiện. Trong khi đó, nhà phố, biệt thự và bất động sản nghỉ dưỡng vẫn giao dịch trầm lắng.
Cụ thể, nguồn cung căn hộ sơ cấp đạt khoảng 12.502 căn, tăng 9% so với tháng trước. TP.HCM dẫn đầu với 10.935 căn, chiếm 87,5% tổng nguồn cung. Căn hộ hạng B chiếm tỷ trọng lớn nhất, khoảng 50,3%, tập trung tại khu vực Bình Dương (cũ) và Đồng Nai. Nguồn cung mới chủ yếu đến từ khu Nam TP.HCM (cũ) và Đồng Nai.
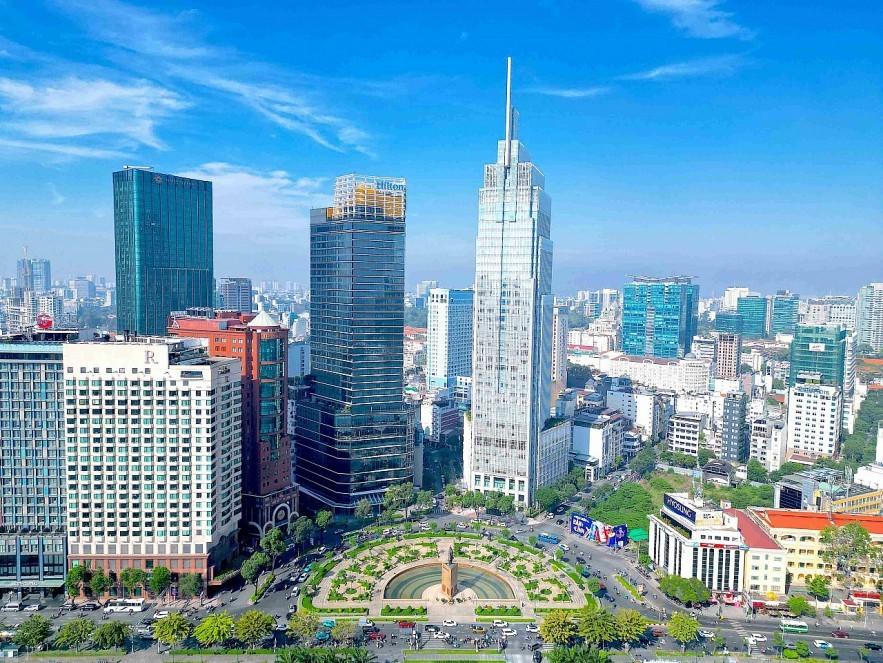
Tỷ lệ hấp thụ sơ cấp đạt khoảng 14%, tăng 7% so với tháng trước. Giao dịch chủ yếu tập trung tại các dự án mở bán mới. Theo DKRA Consulting, tâm lý người mua có phần tích cực hơn vào giai đoạn cuối năm, cùng kỳ vọng lãi suất được điều chỉnh theo hướng giảm, góp phần hỗ trợ sức cầu.
Tuy nhiên, mặt bằng giá bán sơ cấp vẫn ở mức cao. Để thu hút khách hàng, nhiều chủ đầu tư tiếp tục áp dụng chính sách chiết khấu thanh toán nhanh, hỗ trợ lãi suất và thanh toán theo tiến độ. Điều này cho thấy khả năng hấp thụ sản phẩm không chỉ phụ thuộc vào nhu cầu mà còn gắn chặt với giá bán và chính sách tài chính.
Trái với diễn biến của phân khúc căn hộ, nhà phố, biệt thự phục hồi chậm hơn, tỷ lệ hấp thụ chỉ khoảng 5%. Giá bán thứ cấp giảm trung bình 8% so với tháng trước. Bất động sản nghỉ dưỡng tiếp tục trầm lắng khi hơn 99% nguồn cung sơ cấp là hàng tồn kho, tỷ lệ hấp thụ chỉ đạt khoảng 4%.
DKRA Consulting dự báo thị trường những tháng cuối năm tiếp tục phân hóa về nguồn cung và sức cầu. Phân khúc căn hộ được kỳ vọng cải thiện thanh khoản nhờ nhu cầu mua nhà cuối năm và nguồn cung dự án mới. Tuy nhiên, tốc độ phục hồi vẫn phụ thuộc vào điều kiện tín dụng, mặt bằng lãi suất và chính sách bán hàng của chủ đầu tư.
Áp lực lãi suất thúc đẩy thị trường điều chỉnh
Dù một số phân khúc ghi nhận tín hiệu tích cực, thị trường bất động sản vẫn đối mặt với những thách thức về thanh khoản. Báo cáo của Cushman & Wakefield về thị trường Hà Nội trong quý III/2026 ghi nhận lượng căn hộ tiêu thụ chỉ đạt gần 1.720 căn, giảm 71% so với cùng kỳ năm trước.
Trên thị trường thứ cấp, cả người mua và người bán đều có tâm lý thận trọng. Lãi suất vay mua bất động sản sau thời gian ưu đãi có thể lên tới 15-16%/năm, khiến áp lực trả nợ gia tăng. Một bộ phận nhà đầu tư buộc phải hạ giá bán, chấp nhận mức chiết khấu 20-30% để thu hồi vốn.
Theo các chuyên gia, những diễn biến như lãi suất tăng, thị trường trầm lắng hay mức chiết khấu sâu không đơn thuần phản ánh sự suy giảm giá trị bất động sản, mà còn cho thấy quá trình tích lũy và phân hóa của thị trường.
Khi dòng tiền không còn dồi dào, tín dụng trở nên đắt đỏ và hoạt động đầu cơ chịu nhiều sức ép, những tài sản từng tăng giá chủ yếu nhờ kỳ vọng sẽ phải đối mặt với phép thử về giá trị thực. Đây cũng là quá trình thị trường tự điều chỉnh, loại bỏ những yếu tố tăng trưởng thiếu bền vững.
Để thị trường bất động sản phát triển ổn định, trước hết cần giải quyết nhu cầu nhà ở của số đông, đặc biệt là nhóm người có thu nhập trung bình và thấp.
Tại các đô thị lớn, áp lực an cư ngày càng lớn khi nhiều người lao động vẫn phải sống trong những căn nhà trọ chật hẹp, trong khi khả năng tiếp cận nhà ở phù hợp còn hạn chế. Vì vậy, phát triển nhà ở xã hội, nhà ở thương mại giá hợp lý và nhà ở cho thuê dài hạn có ý nghĩa quan trọng đối với sự phát triển bền vững của thị trường.
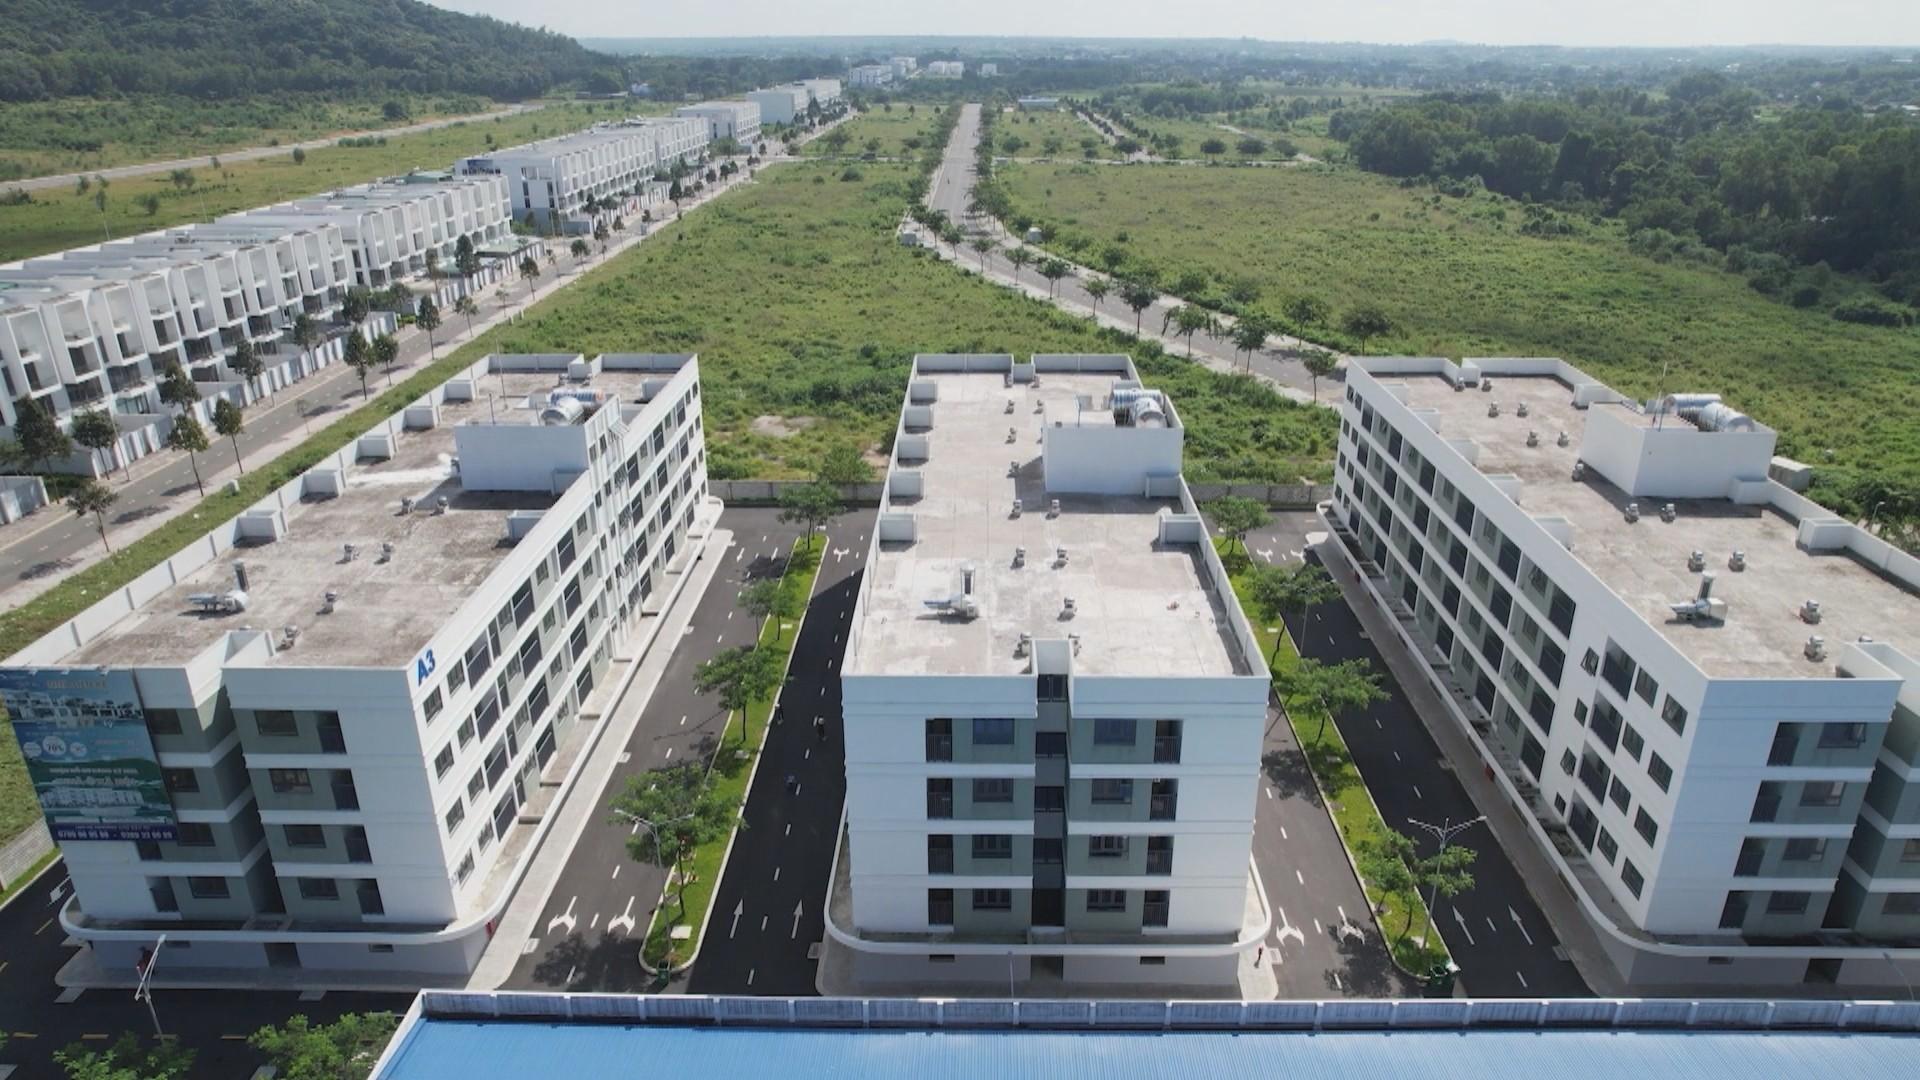
Ngày 30/9/2026, Chính phủ ban hành Nghị quyết 303/NQ-CP, giao chỉ tiêu phát triển gần 900.000 căn nhà ở xã hội và nhà ở cho thuê cho các địa phương giai đoạn 2026-2030, trong đó nhà ở cho thuê chiếm hơn 191.000 căn.
Việc mở rộng nguồn cung nhà ở cho thuê sẽ tạo thêm lựa chọn an cư, giảm áp lực phải sở hữu nhà bằng mọi giá tại khu vực trung tâm. Đồng thời, thị trường có điều kiện phân định rõ hơn giữa nhà ở phục vụ nhu cầu sinh sống, bất động sản kinh doanh tạo dòng tiền và những tài sản có tính khan hiếm.
Giá trị thực trở thành yếu tố quyết định
Bên cạnh nhu cầu an cư, cách thức định giá bất động sản cũng đang thay đổi. Khi những cơn sốt đất qua đi, giá trị tài sản cần được nhìn nhận trên cơ sở vị trí, đối tượng phục vụ và khả năng tạo ra giá trị thực tế.
Thực tế, không ít nhà đầu tư từng mắc kẹt khi xuống tiền theo tin đồn về hạ tầng hoặc kỳ vọng hình thành các trung tâm đô thị trong tương lai. Tuy nhiên, quy hoạch tự thân không thể bảo đảm giá trị bất động sản tăng lên nếu thiếu sự đầu tư đồng bộ về hạ tầng, tiện ích và hoạt động kinh tế.
Những khu vực được đầu tư hệ thống giao thông, công viên, trường học, khách sạn, trung tâm dịch vụ và các công trình kết nối sẽ có lợi thế phát triển. Đặc biệt, các khu vực gắn với tuyến metro, mô hình đô thị TOD và hoạt động kinh tế thực tế có khả năng tạo thêm giá trị cho bất động sản.
Xu hướng này cũng cho thấy sự dịch chuyển trong tư duy đầu tư, từ mua tài sản chờ tăng giá sang lựa chọn những sản phẩm có thể khai thác, kinh doanh và tạo dòng tiền.
Ở góc độ triển vọng thị trường, Hội Môi giới Bất động sản Việt Nam (VARS) dự báo giao dịch nhà đất có thể tăng trong quý IV/2026 nhờ nhu cầu mua nhà thường cải thiện vào cuối năm. Cùng với nguồn cung nhà ở xã hội gia tăng, tổng lượng giao dịch toàn thị trường có thể đạt khoảng 25.000 sản phẩm, gấp đôi quý III.
Theo VARS, lượng tìm kiếm bất động sản trên các nền tảng trực tuyến vẫn duy trì ổn định. Các sàn giao dịch và đơn vị môi giới cũng ghi nhận lượng khách hàng liên hệ tư vấn, đặt lịch khảo sát và tham quan dự án ở mức cao.
Trong khi đó, One Mount Group nhận định sức mua suy giảm tại các đô thị lớn trong 9 tháng đầu năm là sự điều chỉnh sau giai đoạn tăng trưởng nóng. Nhóm nhà đầu tư ngắn hạn, chuyên mua đi bán lại để kiếm lời đang dần thu hẹp, nhường chỗ cho khách hàng có nhu cầu ở thực và nhà đầu tư dài hạn với tiềm lực tài chính tốt.
Về trung và dài hạn, nhu cầu nhà ở tại Hà Nội và TP.HCM vẫn được đánh giá ở mức cao nhờ sự gia tăng của tầng lớp trung lưu và nhu cầu tích lũy tài sản. Quy hoạch đô thị dài hạn, đầu tư tư nhân vào hạ tầng và phát triển đô thị gắn với giao thông công cộng được kỳ vọng mở rộng dư địa phát triển thị trường.
One Mount Group dự báo nguồn cung căn hộ mở bán trong giai đoạn 2026-2027 tại Hà Nội đạt khoảng 23.000-30.000 căn mỗi năm, trong khi TP.HCM đạt khoảng 22.000-25.000 căn.
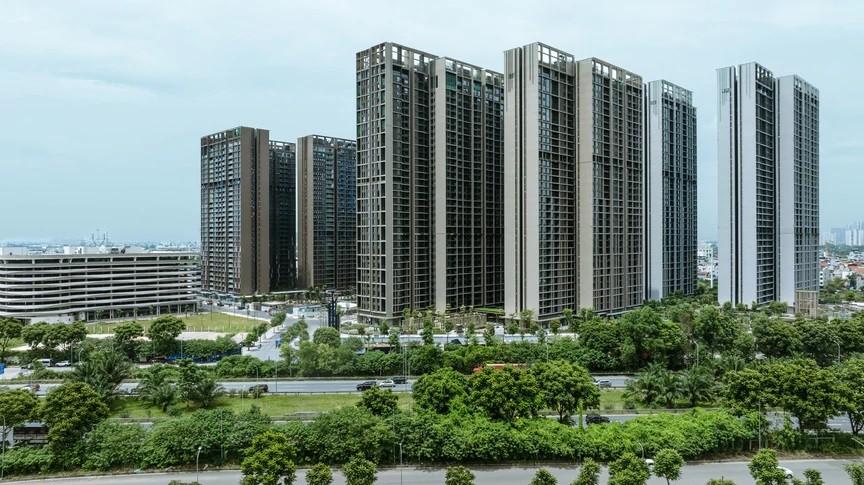
Dù vậy, khả năng hấp thụ sẽ không đồng đều giữa các phân khúc. VARS cho rằng người mua ngày càng ưu tiên những sản phẩm đáp ứng nhu cầu ở thực, có giá trị sử dụng rõ ràng và phù hợp với khả năng tài chính. Do đó, chung cư và nhà ở xã hội vẫn có lợi thế thanh khoản nếu đáp ứng được các tiêu chí này.
Đáng chú ý, phân khúc nhà ở xã hội được kỳ vọng ghi nhận lượng giao dịch tích cực trong quý IV khi nguồn cung tiếp tục được bổ sung. Tính đến cuối tháng 9/2026, cả nước có 128 dự án nhà ở xã hội đã khởi công, tương ứng hơn 183.000 sản phẩm.
Ngược lại, những bất động sản chủ yếu dựa vào kỳ vọng tăng giá, thiếu khả năng khai thác thực tế hoặc có mức giá vượt quá khả năng chi trả của khách hàng sẽ tiếp tục đối mặt với áp lực thanh khoản.
Nhìn chung, thị trường bất động sản cuối năm 2026 đang bước vào giai đoạn sàng lọc rõ nét hơn. Khả năng phục hồi không còn phụ thuộc đơn thuần vào quy mô nguồn cung hay kỳ vọng tăng giá, mà ngày càng gắn với nhu cầu ở thực, giá trị sử dụng, tính pháp lý và năng lực tài chính của người mua. Đây cũng là những yếu tố quyết định sức khỏe và triển vọng phát triển bền vững của thị trường trong thời gian tới.