Pháp luật Xây dựng
03/10/2026 17:31Chính phủ sửa đổi quy định về hợp tác công tư, bổ sung nhiều cơ chế cho dự án PPP
Nghị định do Phó Thủ tướng Nguyễn Văn Thắng ký ban hành, sửa đổi, bổ sung một số điều của 4 nghị định, gồm: Nghị định số 180/2025/NĐ-CP về cơ chế, chính sách hợp tác công tư trong lĩnh vực phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số; Nghị định số 243/2025/NĐ-CP quy định chi tiết một số điều của Luật PPP; Nghị định số 257/2025/NĐ-CP về thực hiện dự án áp dụng loại hợp đồng BT và Nghị định số 312/2025/NĐ-CP về cơ chế quản lý tài chính dự án PPP, thanh toán và quyết toán đối với dự án BT.
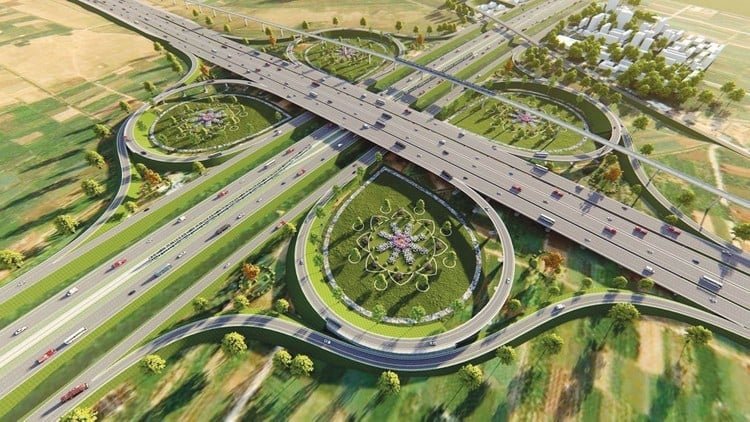
Các quy định mới nhằm nâng cao tính khả thi, minh bạch, thống nhất và đồng bộ của hệ thống pháp luật về PPP, đất đai, xây dựng, khoa học và công nghệ; đa dạng hóa hình thức hợp tác giữa Nhà nước và khu vực kinh tế tư nhân, đồng thời tăng cường công tác hậu kiểm.
Bổ sung hợp đồng hỗn hợp trong các dự án PPP công nghệ
Đối với Nghị định số 180/2025/NĐ-CP, Nghị định số 377/2026/NĐ-CP bổ sung quy định về hợp đồng hỗn hợp, cho phép áp dụng đối với các dự án cần kết hợp nhiều loại hợp đồng để phù hợp với điều kiện thực tế, đặc điểm và khả năng thương mại hóa công nghệ.
Theo đó, hợp đồng hỗn hợp có thể kết hợp một hoặc một số loại hợp đồng PPP được quy định tại Nghị định số 180/2025/NĐ-CP hoặc các mô hình hợp tác khác theo quy định của pháp luật về khoa học, công nghệ, đổi mới sáng tạo, dữ liệu và các quy định pháp luật liên quan.
Các bên tham gia dự án được thỏa thuận, thống nhất về việc kết hợp các loại hợp đồng, mô hình hợp tác, phương thức quản lý và phương án thu hồi vốn đầu tư.
Nghị định cũng điều chỉnh quy trình thực hiện dự án PPP trong lĩnh vực khoa học, công nghệ. Theo đó, trình tự, thủ tục chuẩn bị đầu tư, lựa chọn nhà đầu tư, ký kết, thực hiện hợp đồng và quản lý nhà nước được thực hiện theo quy định của pháp luật về PPP và Nghị định số 180/2025/NĐ-CP.
Đối với các yêu cầu kỹ thuật, thiết kế, an ninh, an toàn mạng và những nội dung đặc thù của lĩnh vực công nghệ thông tin, việc triển khai phải tuân thủ quy định của pháp luật về chuyển đổi số và an ninh mạng.
Về lựa chọn nhà đầu tư, Nghị định số 377/2026/NĐ-CP quy định hai hình thức gồm chỉ định nhà đầu tư theo Điều 39 của Luật PPP và Điều 55 Nghị định số 243/2025/NĐ-CP; lựa chọn nhà đầu tư trong trường hợp đặc biệt theo Điều 40 của Luật PPP và Điều 57 Nghị định số 243/2025/NĐ-CP.
Đáng chú ý, nghị định sửa đổi quy định về chính sách hỗ trợ, ưu đãi và bảo đảm đầu tư của Nhà nước đối với dự án PPP có hoạt động thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo được đặt hàng hoặc tài trợ từ ngân sách nhà nước.
Theo quy định mới, phần kinh phí ngân sách đặt hàng hoặc tài trợ không được tính vào tỷ lệ vốn nhà nước tham gia dự án PPP. Nhà đầu tư và doanh nghiệp dự án có trách nhiệm tổ chức quản lý, hạch toán độc lập khoản kinh phí này với phần vốn nhà nước tham gia dự án. Việc đặt hàng, tài trợ, thanh toán và quyết toán được thực hiện theo pháp luật về khoa học, công nghệ và đổi mới sáng tạo.
Làm rõ chi phí tư vấn và bảo đảm thực hiện hợp đồng BT
Đối với Nghị định số 243/2025/NĐ-CP, Nghị định số 377/2026/NĐ-CP bổ sung quy định về chi phí thuê tư vấn thẩm tra trong quá trình chuẩn bị và triển khai dự án PPP.
Cụ thể, trường hợp thuê tư vấn nước ngoài, liên danh tư vấn trong nước và nước ngoài hoặc chưa có định mức chi phí, dự toán thẩm tra các báo cáo nghiên cứu tiền khả thi, báo cáo đề xuất chủ trương đầu tư, báo cáo nghiên cứu khả thi và báo cáo kinh tế - kỹ thuật đầu tư xây dựng được lập theo quy định của Chính phủ về trình tự, thủ tục thẩm định dự án quan trọng quốc gia và giám sát, đánh giá đầu tư.
Một nội dung đáng chú ý khác là việc bổ sung trường hợp phải thực hiện biện pháp bảo đảm thực hiện hợp đồng dự án PPP.
Theo đó, đối với dự án áp dụng loại hợp đồng BT không yêu cầu thanh toán, nhà đầu tư và doanh nghiệp dự án PPP phải thực hiện biện pháp bảo đảm thực hiện hợp đồng trước thời điểm hợp đồng có hiệu lực. Giá trị bảo đảm được xác định bằng 1% tổng mức đầu tư của dự án.
Các điều chỉnh này bổ sung cơ sở pháp lý cho việc triển khai dự án PPP, làm rõ trách nhiệm tài chính của các bên và tạo điều kiện áp dụng linh hoạt các mô hình hợp tác công tư trong những lĩnh vực có yêu cầu đặc thù.
Đọc nhiều