Kinh tế Xây dựng
29/09/2026 07:37Nguồn cung mới gia tăng, thị trường văn phòng cho thuê cạnh tranh quyết liệt
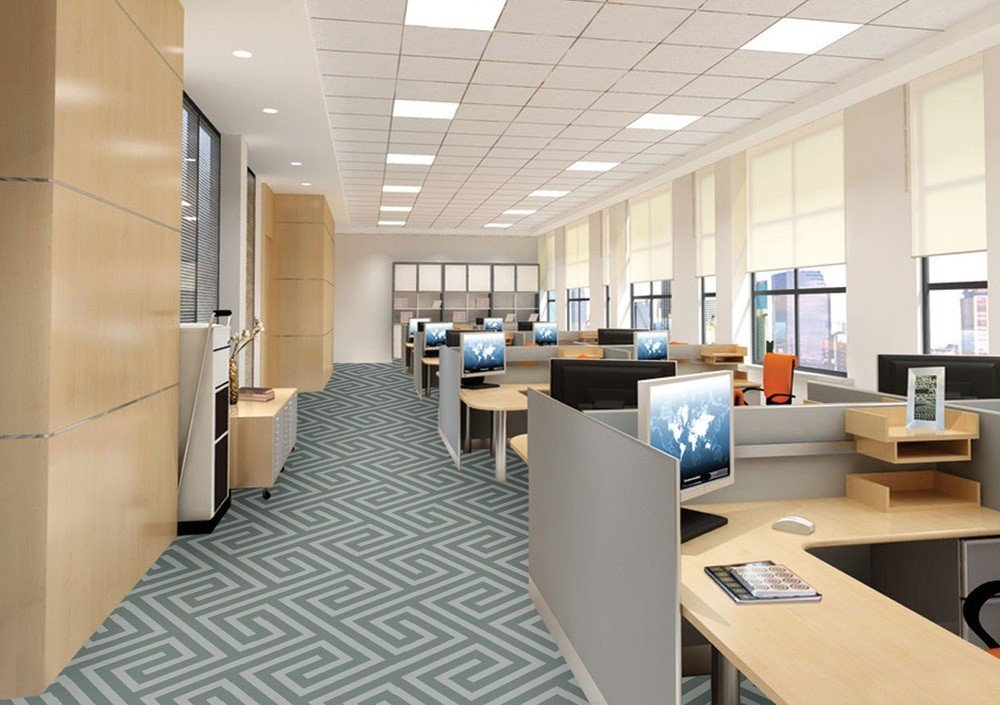
Hà Nội gia tăng nguồn cung văn phòng hạng A
Theo Savills, quý II/2026, tổng nguồn cung văn phòng tại Hà Nội đạt khoảng 2,3 triệu m² từ 190 dự án, tăng nhẹ so với quý trước. Công suất thuê đạt 86%, ổn định theo quý và tăng 3 điểm phần trăm so với cùng kỳ năm 2025.
Nguồn cung mới chủ yếu tập trung tại khu vực nội thành và phía Tây. Trong khi nguồn cung hạng A tại Hoàn Kiếm còn hạn chế, các dự án chất lượng cao đang mở rộng sang Ba Đình, Cầu Giấy và khu vực phía Tây, nơi có hạ tầng giao thông và hệ thống tiện ích ngày càng hoàn thiện.
Xu hướng này được dự báo tiếp diễn trong những năm tới. Đến năm 2028, thị trường Hà Nội có thể đón thêm khoảng 495.000 m² văn phòng từ 18 dự án, trong đó nguồn cung hạng A chiếm tỷ trọng lớn, tập trung chủ yếu tại khu vực phía Tây và nội thành.
Nguồn cung gia tăng giúp doanh nghiệp có thêm lựa chọn, nhưng đồng thời tạo áp lực cạnh tranh lớn hơn giữa các tòa nhà, đặc biệt ở phân khúc chất lượng cao.
Hoạt động thuê hiện chủ yếu đến từ các giao dịch dịch chuyển văn phòng, cho thấy doanh nghiệp vừa có nhu cầu nâng cấp không gian làm việc, vừa chú trọng tối ưu chi phí. Nhu cầu tập trung tại khu vực phía Tây và nội thành, nhất là đối với các tòa nhà hạng A và hạng B có vị trí thuận lợi.
Ông William Gramond, Giám đốc Bộ phận Cho thuê Thương mại, Savills Hà Nội, nhận định nguồn cung gia tăng đang thúc đẩy cạnh tranh, trong đó nguồn cung hạng A mới tại Starlake dự kiến bổ sung đến năm 2028 sẽ tạo thêm áp lực cho các dự án hiện hữu.
Theo ông, các chủ đầu tư đang cạnh tranh không chỉ về giá thuê mà còn ở chất lượng tòa nhà, tiêu chuẩn ESG và trải nghiệm khách thuê.
TP.HCM duy trì ổn định, khách thuê ưu tiên văn phòng xanh
Trái với Hà Nội, nguồn cung văn phòng tại TP.HCM trong quý II/2026 duy trì khoảng 3 triệu m². Trong nửa đầu năm, thị trường có thêm 13 dự án hạng C quy mô nhỏ, song chưa tạo ra biến động đáng kể về tổng nguồn cung.
Công suất thuê đạt 88%, trong khi giá thuê trung bình khoảng 870.000 đồng/m²/tháng. Nguồn cung tương đối ổn định cùng nhu cầu thuê duy trì đã hỗ trợ hoạt động của thị trường.
Tuy nhiên, nhu cầu của khách thuê đang thay đổi. Lượng tiêu thụ tập trung nhiều hơn tại các dự án có chứng nhận xanh và hoàn thành trong ba năm gần đây.
Khoảng một nửa số giao dịch đến từ nhóm khách thuê chuyển sang các tòa nhà có chất lượng cao hơn nhưng duy trì diện tích tương đương. Điều này cho thấy nhu cầu nâng cấp không gian làm việc đang trở thành một động lực đáng chú ý của thị trường.
Các giao dịch chủ yếu đến từ nhóm tài chính - bảo hiểm - bất động sản, công nghệ thông tin, bán lẻ và phân phối. Bên cạnh vị trí và chi phí, khách thuê ngày càng quan tâm đến chất lượng tài sản và tiêu chuẩn phát triển bền vững.
Bà Từ Thị Hồng An, Giám đốc Cấp cao, Bộ phận Cho thuê Thương mại, Savills TP.HCM, cho biết nguồn cung ổn định giúp thị trường duy trì công suất và giá thuê, trong khi khách thuê ngày càng ưu tiên các tòa nhà mới, chất lượng cao và có chứng chỉ xanh.
Theo dự báo, đến năm 2029, khoảng 72% nguồn cung văn phòng tương lai tại TP.HCM sẽ tập trung ngoài khu vực trung tâm, chủ yếu tại các khu đô thị mới.
Cạnh tranh chuyển từ giá thuê sang chất lượng
Dù có sự khác biệt về nguồn cung, Hà Nội và TP.HCM đang cùng ghi nhận xu hướng khách thuê nâng cao yêu cầu đối với không gian làm việc.
Tại Hà Nội, khoảng 495.000 m² nguồn cung mới dự kiến gia nhập thị trường đến năm 2028 sẽ mở rộng lựa chọn cho doanh nghiệp, đồng thời gia tăng cạnh tranh giữa các dự án, đặc biệt tại khu vực phía Tây.
Trong khi đó, tại TP.HCM, nguồn cung trước mắt tương đối ổn định nhưng nhu cầu đang nghiêng về các tài sản mới, chất lượng cao và đáp ứng tiêu chuẩn xanh.
Sự thay đổi này cho thấy cạnh tranh trên thị trường văn phòng đang dần chuyển từ yếu tố diện tích và giá thuê sang chất lượng tài sản, vị trí, khả năng kết nối, tiêu chuẩn ESG và trải nghiệm khách thuê.
Khi nguồn cung chất lượng cao ngày càng tăng, doanh nghiệp có nhiều lựa chọn hơn, đồng thời các chủ đầu tư phải tạo ra sự khác biệt rõ ràng về sản phẩm và dịch vụ. Đối với các dự án hiện hữu, khả năng duy trì tỷ lệ lấp đầy sẽ ngày càng phụ thuộc vào chất lượng vận hành và mức độ đáp ứng nhu cầu thực tế của khách thuê.
Đọc nhiều